USA aktsiaturg lõpetas neljanädalase langusperioodi, Euroopa börsid aga tegid tugevaima nädala alates juunist. Minu hinnangul ei tähenda see veel riskide kadumist: inflatsioon sunnib turgu arvestama uute intressitõusudega, samal ajal kui Nvidia juhtkonnaga seotud sündmused on suurendanud AI-sektori ebakindlust.
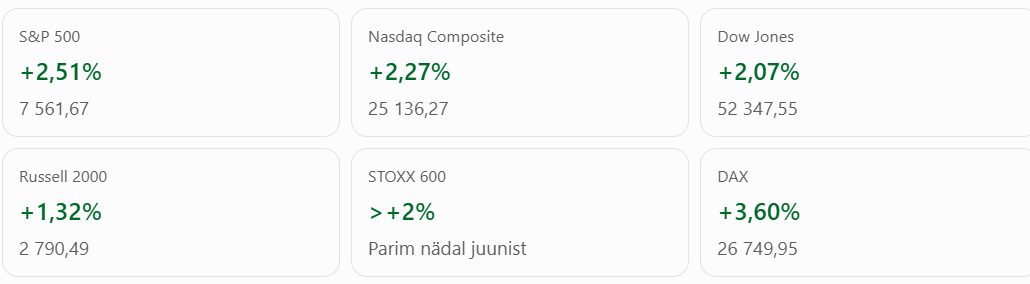
1. Indeksite nädalatulemused
Indeks | 13.11 sulgemine | Nädal |
|---|---|---|
S&P 500 | 7 561,67 | +2,51% |
Nasdaq Composite | 25 136,27 | +2,27% |
Dow Jones | 52 347,55 | +2,07% |
Russell 2000 | 2 790,49 | +1,32% |
STOXX Europe 600 | 664,15 | +2,43% |
DAX | 26 749,95 | +3,60% |
Euro STOXX 50 | 6 388,04 | +3,53%* |
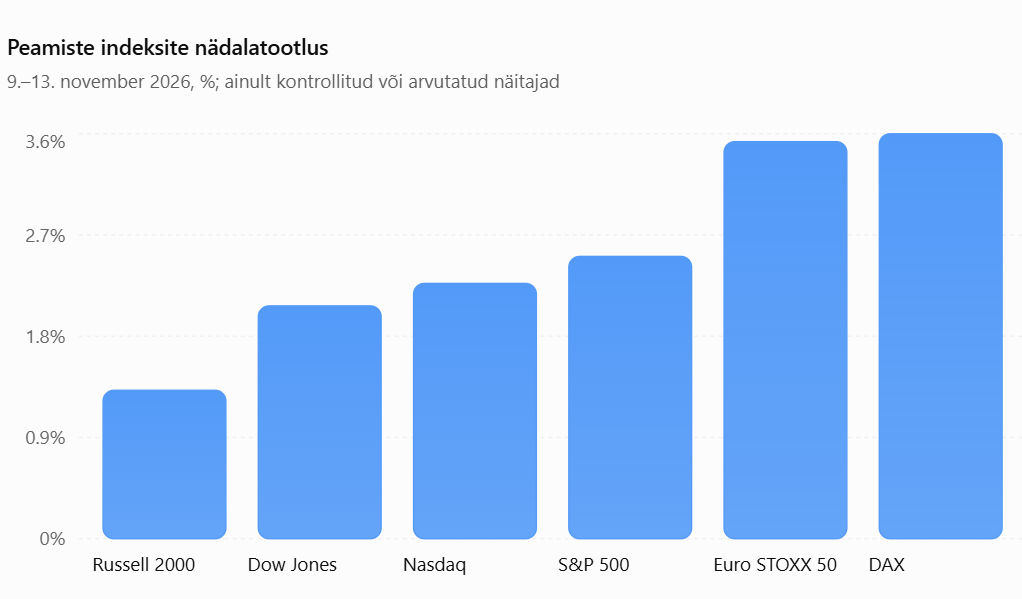
Euroopa suhteline tugevus on oluline. Reutersi vahendatud LSEG andmete järgi liiguvad STOXX 600 ettevõtted ligikaudu 25% kvartalikasumi kasvu suunas. Samal ajal oli Nasdaq 100 novembri algusest 13. novembrini sisuliselt paigal, võrreldes Euroopa ligikaudu 2,8% tõusuga.
2. Nädala kolm peamist katalüsaatorit
Nvidia juhtkonnakriis
Nvidia tegevjuhi Jensen Huangi tagasiastumine julgeolekumuredega seotud sündmuste järel põhjustas AI-sektoris märkimisväärse ümberhindamise. Associated Pressi järgi vähenes Nvidia turuväärtus nädala jooksul ligikaudu 600 miljardi dollari võrra. Reedel langes Nvidia 2%, Broadcom 4,8% ja AMD 8,8%.
Minu hinnangul on siin kaks erinevat riski. Esiteks võtmeisiku ja ettevõtte juhtimise risk. Teiseks AI-infrastruktuuri ettevõtete juba niigi kõrgete kasvuootuste ja kapitalikulutuste risk. Nvidia järgmised tulemused peavad näitama, kas nõudluse kasv ja marginaalid õigustavad praegust valuatsiooni.
USA inflatsioon ja Fed
Oktoobri tarbijahinnaindeks tõusis kuuga 0,4% ja alusinflatsioon 0,3%. Tootjahinnaindeksi aastakasv ulatus 6,5%-ni.
Fedi intressivahemik on 3,75–4,00%. Reutersi järgi hinnati reedel detsembri 50 baaspunkti suuruse tõusu tõenäosuseks 11%, kuigi nädal varem peeti seda sisuliselt olematuks. USA kaheaastase riigivõlakirja tootlus tegi suurima nädalase tõusu enam kui kahe aasta jooksul.
Minu hinnangul on see kasvuaktsiate jaoks nädala kõige olulisem makromajanduslik risk. Kõrgem diskontomäär vähendab kaugel tulevikus tekkivate rahavoogude nüüdisväärtust.
Naftahinna langus
Brent lõpetas reede 95,84 ja WTI 88,56 dollaril barrelist. Mõlemad langesid teist nädalat järjest. Lähis-Ida konfliktiga seotud otsese eskalatsiooni kartused vähenesid, kuigi geopoliitiline risk ei ole kadunud.
Odavam nafta toetab Euroopa ettevõtete kulubaasi ja tarbijate ostujõudu. Samas ei lahenda see USA teenuste ja kaupade laiemat inflatsiooniprobleemi.
3. Sektorid, faktorid ja turu sentiment
Euroopa pankade indeks tõusis nädalaga üle 4%. Tugevad ettevõtete tulemused ja energiahinna alanemine aitasid Euroopa aktsiatel USA tehnoloogiasektorist paremini esineda. Goldman Sachs tõstis STOXX 600 järgmise 12 kuu sihttaseme 700 punktini. See on panga prognoos, mitte minu hinnasiht.
USA-s näitasid reedel suhtelist tugevust tervishoid ja finantssektor, samas kui pooljuhid vedasid langust. Laiema nädala kohta ei ole mul kontrollitud kõigi 11 sektori täpset tootlusseeriat, mistõttu ma ei koosta kunstlikku sektoripingerida.
Faktorite lõikes eelistaksin praegu mõõduka võlakoormuse ja tugeva vaba rahavooga ettevõtteid. Kõige haavatavamaks pean kõrge valuatsiooniga ettevõtteid, mille kasvu rahastamiseks tuleb jätkuvalt kaasata uut kapitali.
4. Ettevõtete tulemused
Wise. Aktsia tõusis reedel 7,7% pärast esimese poolaasta 23% netokäibe kasvu avaldamist. Minu hinnangul kinnitab see, et maksetehnoloogia sektoris on endiselt tugevaid kasvuvõimalusi, kui kliendibaasi laienemine toetab tulusid. Täieliku investeerimisotsuse jaoks kontrolliksin eraldi kasumimarginaali ja rahavoogu.
Richemont. Aktsia langes reedel 3,8% nõrgema ehtemüügi tõttu. See näitab, et Euroopa luksuskaupade taastumine ei ole ühtlane. Jälgiksin Hiina nõudlust, hinnastamisvõimet ja varude muutust.
Reuters
Acciona. Aktsia langes 8%, kui energiatütarettevõte vähendas varade müügiprogrammiga seotud ootusi. Minu jaoks on siin eriti oluline kapitali ringluse ja finantseerimisvajaduse mõju ettevõtte bilansile.
Reuters
Nvidia. Järgmise nädala tulemused on turu seisukohast keskse tähtsusega. Lisaks käibele ja kasumile jälgiksin andmekeskuste müüki, brutomarginaali, tellimuste väljavaadet, vaba rahavoogu ning juhtkonna järjepidevust.
5. Võlakirjad, valuutad ja toorained
Instrument | 13. novembri tase |
|---|---|
USA 2-aastase võlakirja tootlus | 4,867% |
Saksamaa 10-aastase võlakirja tootlus | ligikaudu 3,41% |
EUR/USD | 1,1021 (Reutersi hilisem noteering) |
USD/EUR | ligikaudu 0,9074 |
DXY dollariindeks | 103,40 |
Brent | 95,84 USD/barrel |
WTI | 88,56 USD/barrel |
Kuld | ligikaudu 3 880 USD/unts |
USA kümneaastase võlakirja täpset reedest lõppnäitu ja VIX-i sulgemistaset ei saanud ma piisavalt kindlalt kinnitada. Seetõttu ei esita ma neid numbreid faktina.
Minu jaoks on praegu oluline jälgida USA kahe- ja kümneaastase võlakirja tootluse koosliikumist. Kui lühiajalised tootlused tõusevad inflatsiooniootuste tõttu kiiremini, võib see suurendada survet intressitundlikele aktsiatele.
6. Tehniline analüüs
Järgmised tugi- ja vastupanutsoonid on minu hinnangud, mis põhinevad hiljutistel sulgemistel ja hinnastruktuuril. Täpseid jooksvaid RSI(14), SMA 50 ja SMA 200 näitajaid ei õnnestunud kõigi indeksite puhul sõltumatult kontrollida; ma ei esita nende kohta väljamõeldud arve.
Indeks | Tugitsoon | Vastupanutsoon | Hinnang |
|---|---|---|---|
S&P 500 | 7 375 / 7 300 | 7 620 / 7 820 | Taastumine |
Nasdaq Composite | 24 580 / 24 300 | 25 470 / 26 000 | Ebakindel |
Dow Jones | 51 300 / 51 000 | 52 500 / 53 000 | Mõõdukalt positiivne |
Russell 2000 | 2 750 / 2 700 | 2 845 / 2 900 | Neutraalne |
DAX | 26 250 / 25 820 | 26 770 / 27 000 | Positiivne |
Euro STOXX 50 | 6 270 / 6 170 | 6 400 / 6 500 | Positiivne |
S&P 500 sulgus 7 561,67 punktil, mis on ligikaudu 3,3% allpool 6. oktoobri rekordtaset 7 818,93. Seega on indeks märgatavalt taastunud, kuid ei ole veel kinnitanud uue rekorditõusu algust.
Turulaiuse osas näitab Associated Pressi reedene kajastus, et enamik S&P 500 aktsiaid tõusis, kuigi indeks ise langes. See on positiivne märk turu sisemisest tugevusest.
7. Järgmise nädala olulisemad sündmused
Aeg | Sündmus | Mõju |
|---|---|---|
16.–20.11 | USA oktoobri jaemüügiandmed | Tarbimise tugevus |
17.11 | Nvidia kvartalitulemused (peale turu sulgemist) | Väga kõrge |
Nädala jooksul | Walmarti ja Home Depot' tulemused | Tarbimine ja eluasemesektor |
18.11 paiku | FOMC eelmise koosoleku protokoll | Intressiootused |
Nädala jooksul | USA ja Euroopa inflatsiooni- ning majandusnäitajad | Võlakirjaturg |
Nvidia tulemuste puhul on oluline kontrollida ka avaldamise lõplikku kellaaega, kuna ettevõtte juhtkonnamuutusega kaasneb tavapärasest suurem ebakindlus.
8. Järgmise nädala stsenaariumid
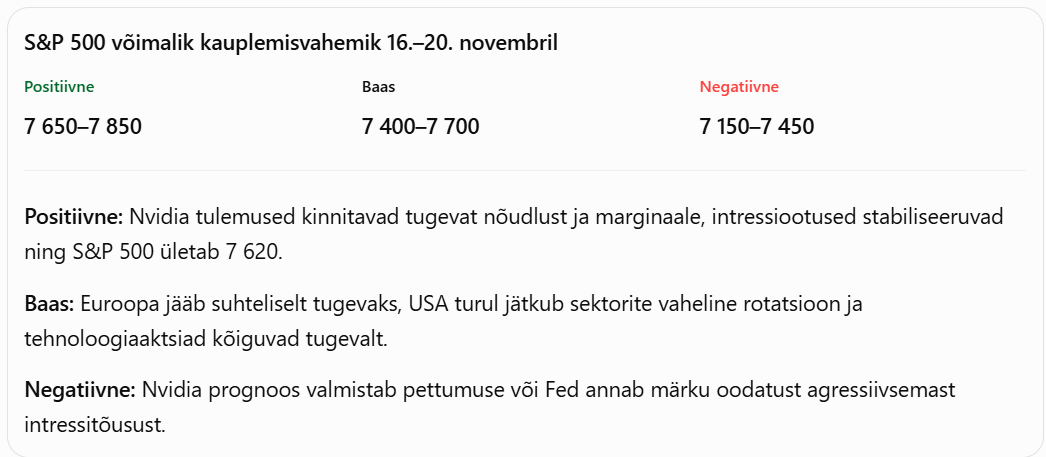
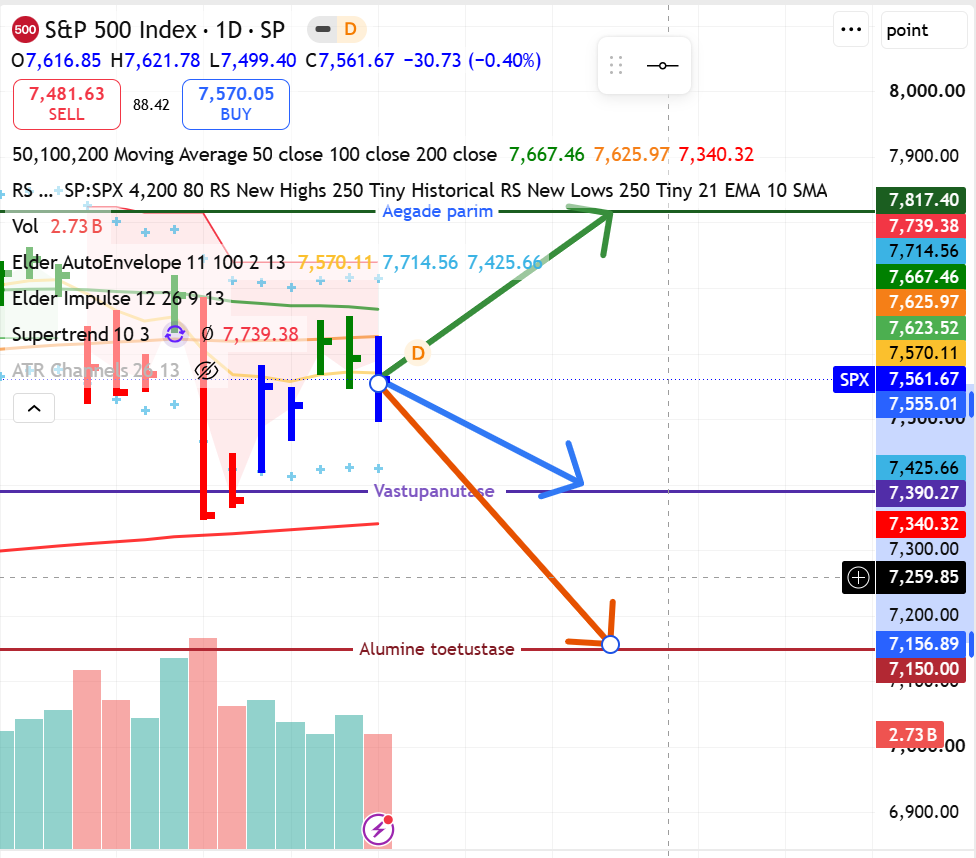
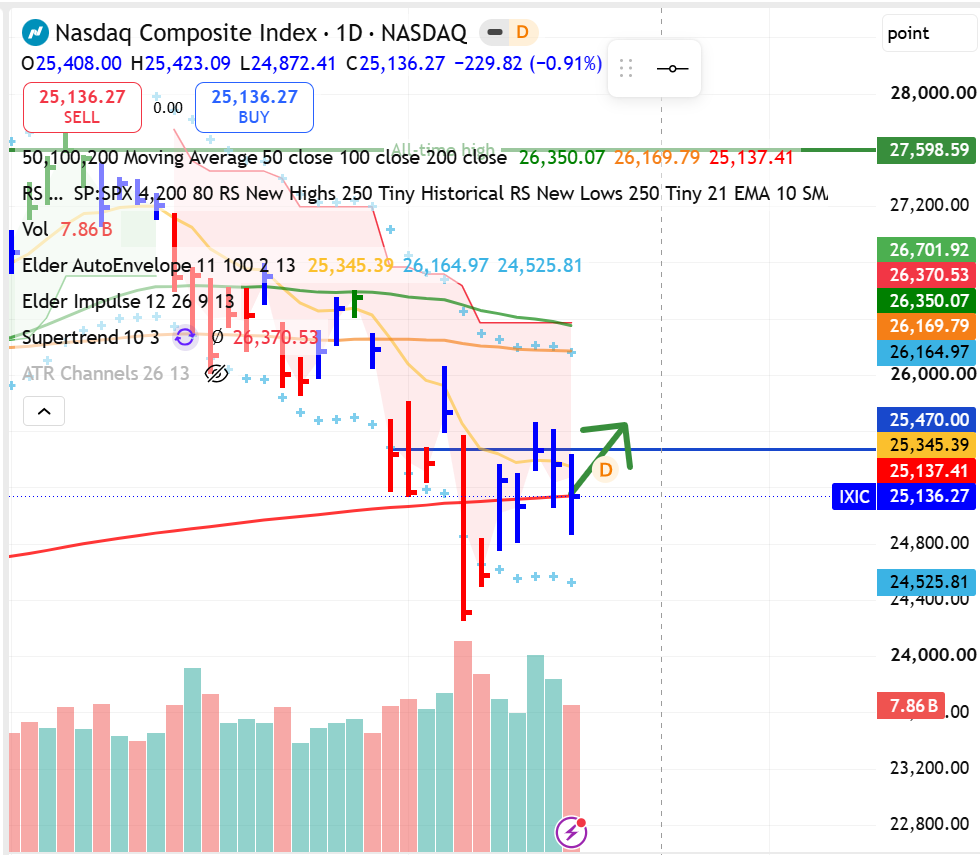
Minu investeerimisjäreldus: pikaajalise investori jaoks ei ole tehnoloogiaaktsiate korrektsioon tingimata halb uudis, kuid sisenemisel tuleks eristada rahavooga kaetud kasvu võlaga finantseeritud kasvust. Swing-kauplemisel ootaksin Nasdaq Composite'i puhul selget kinnitust üle 25 470 punkti