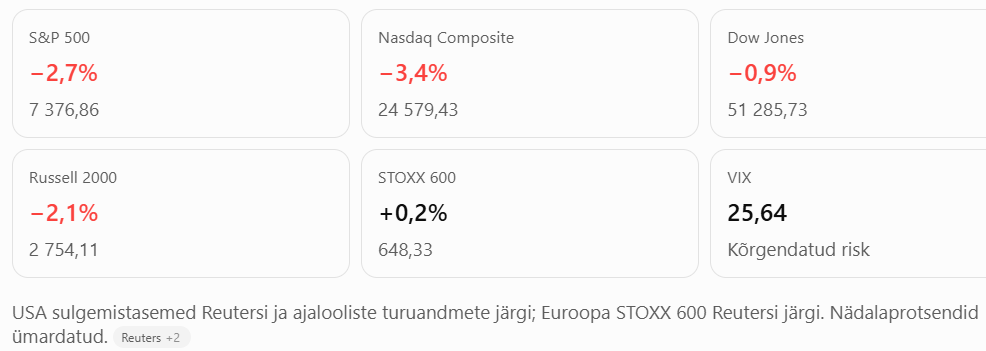
1. Indeksite võrdlus
Indeks | 6.11 sulgemine | Nädala muutus |
|---|---|---|
S&P 500 | 7 376,86 | −2,68% |
Nasdaq Composite | 24 579,43 | −3,37% |
Dow Jones | 51 285,73 | −0,94% |
Russell 2000 | 2 754,11 | −2,05% |
STOXX Europe 600 | 648,33 | +0,24% |
DAX | 25 820,36 | +0,01% |
CAC 40 | 8 139,00 | +2,13% |
FTSE 100 | 10 673,94 | −0,52% |
Euro STOXX 50 | 6 170,49 | +0,64% |
Euroopa riigiindeksite näitajad pärinevad STL.Newsi ajaloolisest koondist; Reuters kinnitab STOXX 600 taseme ja Euroopa suhtelise vastupidavuse. Nasdaq 100 täpset nädalalõpu sulgemist ei õnnestunud piisava kindlusega kinnitada, mistõttu ma ei esita sellele oletuslikku väärtust.
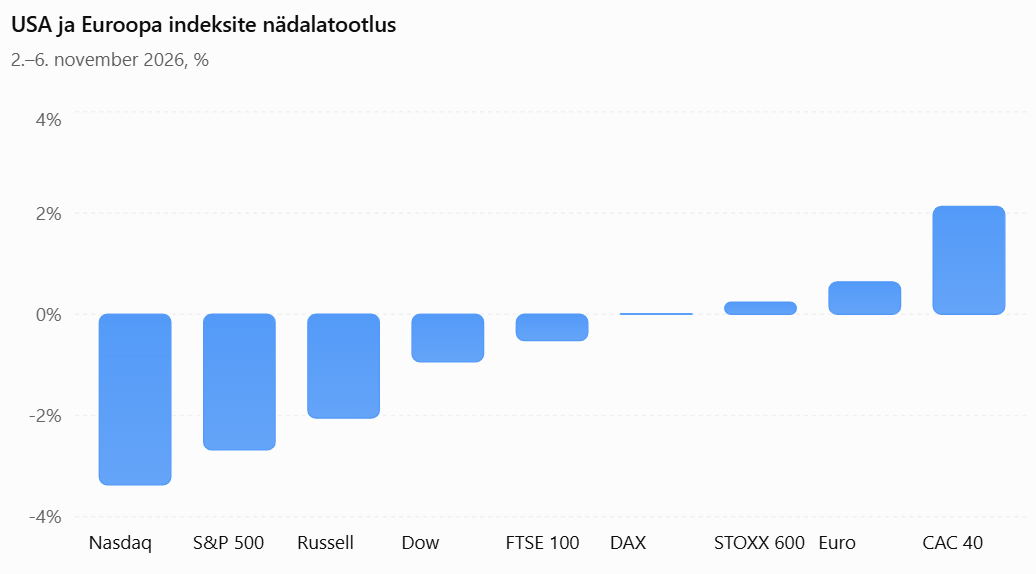
Minu jaoks on märkimisväärne, et Euroopa suutis USA tehnoloogiasektori suure müügilaine taustal paremini vastu pidada. See toetab mõtet, et investorid võivad vähendada kontsentreeritud USA tehnoloogiariski, ilma et nad aktsiaturgudelt täielikult lahkuksid.
2. Mis börsidel tegelikult juhtus?
USA vahevalimised ja AI-regulatsiooni oht
3. novembri vahevalimistel saavutasid demokraadid kontrolli Kongressi mõlema koja üle. Esialgu reageerisid turud sellele positiivselt, sest investorid nägid võimalust piirata täiendavaid tariife ja eelarvekulutuste kasvu.
Neljapäeval pöördus sentiment aga järsult. Investorid hakkasid arvestama võimalusega, et uus Kongress võib piirata AI-andmekeskuste ehitamist, karmistada keskkonna- ja energiakasutuse nõudeid ning muuta projektide lubade saamise keerulisemaks.
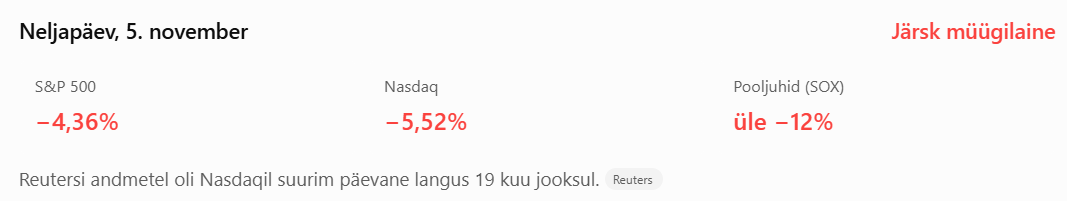
Minu hinnangul ei ole põhiküsimus AI nõudluse kadumine, vaid see, kas turu varasemad kasvuprognoosid ja kapitalikulutused on poliitiliste ning rahastamisriskidega kooskõlas.
Reedene taastumine
Reedel tõusis Nasdaq ligikaudu 1,1%, pooljuhtide indeks SOX 4,2%, AMD umbes 11% ja Nvidia 2,8%. Sellest hoolimata jäi nädalatulemus tugevalt negatiivseks.
Ma käsitlen seda praegu tehnilise taastumisena, mitte kinnitatud uue tõusutrendi algusena.
3. Sektorid ja investeerimisstiilid
USA tehnoloogiasektor langes neljapäeval 7,3% ning energiasektor kaotas nädalaga ligikaudu 12%, mis oli selle nõrgim nädal alates 2025. aasta aprillist. Reedel juhtisid taastumist tehnoloogia- ja kommunikatsiooniteenuste aktsiad, kuid esmatarbekaupade ja tervishoiu sektorid jäid nõrgemaks.
Euroopas langes reedel kindlustussektor 2,6%, osaliselt JPMorgani negatiivsema hinnangu tõttu Saksamaa edasikindlustusettevõtetele. Seevastu reisisektor tõusis 0,9% ja taastuvenergiaettevõtted näitasid suhtelist tugevust.
Faktorivaade: kõrge hinnakasumikordajaga, suure kapitalivajadusega kasvuettevõtted on kõige haavatavamad. Positiivse vaba rahavoo ja mõõduka võlakoormusega ettevõtete suhteline atraktiivsus on minu hinnangul suurenenud. See on analüütiline järeldus, mitte kinnitatud nädalane faktorindeksi tootlus.
4. Ettevõtete tulemused ja rahavood
Advanced Micro Devices (AMD)
AMD tõusis reedel umbes 11%. See näitab, et investorid ei ole AI-kiibisektorist täielikult loobunud. Samas ei saa ühepäevase tõusu põhjal järeldada, et ettevõtte pikaajaline valuatsioonirisk oleks kadunud. Jälgiksin järgmistes tulemustes andmekeskuste käibe kasvu, brutomarginaali, varude muutust ja vaba rahavoogu.
Airbnb (ABNB)
Airbnb tõusis reedel ligikaudu 12% pärast 2026. aasta käibekasvu prognoosi tõstmist. Minu hinnangul on see hea näide sellest, kuidas positiivne ettevõttepõhine prognoos suudab ka nõrgal turul aktsiat toetada.
Atlassian (TEAM)
Atlassiani aktsia langes pärast kvartalitulemusi ligikaudu 16%. Tarkvaraettevõtete puhul jälgiksin eriti klientide netokulutuste kasvu, kasumimarginaale ja rahavoogu, sest AI võib mõjutada nii nende kulubaasi kui ka toodete hinnastamisvõimet.
Teleperformance
Euroopa teenuseettevõtte Teleperformance aktsia kukkus reedel 15,3% pärast aastase käibekasvu prognoosi vähendamist. Ettevõtte usalduse ja turvalisusega seotud teenuste nõrkus kaalus üles AI-põhiste teenuste kasvu. See näitab, et AI võib olla samaaegselt nii kasvuvõimalus kui ka olemasoleva ärimudeli risk.
Nende ettevõtete puhul ei ole ma selles ülevaates kinnitanud kõiki kvartalipõhiseid rahavooaruandeid. Seetõttu ei esita ma kontrollimata vaba rahavoo summasid ega juhtkondadele omistatud prognoose.
5. USA makromajandus ja keskpangad
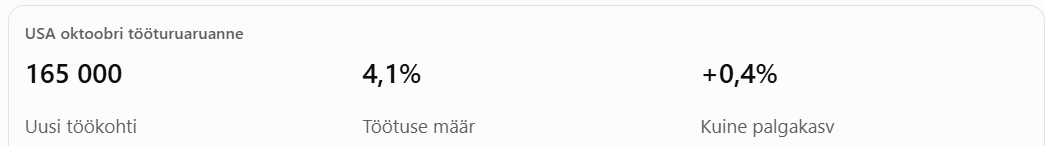
Tugev tööturg vähendab Föderaalreservi vajadust majandust toetada. Reedel kasvas turu hinnangul detsembrikuise intressitõusu tõenäosus ligikaudu 78–80% juurde. Fedi praegune intressivahemik on 3,75–4,00%.
Minu hinnangul on see aktsiaturu jaoks ebamugav kombinatsioon: tugev tööturg toetab ettevõtete käivet, kuid samal ajal võib kõrgem intressimäär survestada kasvuaktsiate väärtust.
Euroopas on oluline eristada aeglasemat majanduskasvu ja endiselt kõrget inflatsiooniriski. Euroopa Keskpanga hoiuseintress on 2,50%; energiaturu ja võlakirjade areng võib piirata rahapoliitika leevendamise võimalusi.
6. Võlakirjad, valuutad, nafta ja volatiilsus
Instrument | Viimane kontrollitud tase |
|---|---|
USA 10-aastane võlakiri | 4,86% |
USA 30-aastane võlakiri | 5,26% |
EUR/USD | ligikaudu 1,1142 |
USD indeks DXY | ligikaudu 102,29 |
VIX | 25,64 |
Brent | odavnenud 117,26 -> 101,02 |
Naftahinna langust toetasid ootused, et USA valimistulemused võivad vähendada Lähis-Ida konflikti eskaleerumise riski. Samal ajal tugevdasid USA tööturuandmed dollarit ja riigivõlakirjade tootlusi.
Minu jaoks on oluline, et odavam nafta võib inflatsioonisurvet leevendada, kuid see ei pruugi kompenseerida AI-sektori regulatiivseid ja rahastamisriske.
VIX-i tõus üle 25 punkti viitab märkimisväärselt suuremale oodatavale volatiilsusele kui eelmisel nädalal. Standard Charteredi strateegid näevad kõrgemas volatiilsuses juba võimalikke turupõhja kujunemise märke, kuid Reutersi vahendatud State Streeti strateeg Marvin Loh rõhutab jätkuvat poliitilist ja regulatiivset ebakindlust.
Ma ei pea praegust VIX-i taset iseseisvaks ostusignaaliks.
7. Tehniline analüüs
Allpool on minu hinnangulised kauplemistsoonid 6. novembri sulgemise põhjal. Täpsed 14 päeva RSI, 50 päeva ja 200 päeva liikuvad keskmised ning kõikide indeksite turulaiuse seeriad ei olnud selles kontrollis piisavalt usaldusväärselt kättesaadavad. Ma ei asenda neid väljamõeldud arvudega.
Indeks | Lähim tugitsoon | Vastupanutsoon | Trend |
|---|---|---|---|
S&P 500 | 7 300–7 350 | 7 500–7 580 | Nõrk |
Nasdaq Composite | 24 300–24 500 | 25 400–25 750 | Korrektsioon |
Dow Jones | 51 000–51 300 | 51 800–52 500 | Nõrk |
Russell 2000 | 2 720–2 750 | 2 810–2 860 | Nõrk |
STOXX 600 | 640–645 | 655–660 | Neutraalne |
DAX | 25 300–25 500 | 26 000–26 200 | Neutraalne |
CAC 40 | 7 950–8 000 | 8 200–8 300 | Suhteliselt tugev |
FTSE 100 | 10 500–10 600 | 10 800–10 900 | Neutraalne |
S&P 500 – minu peamine jälgimisindeks
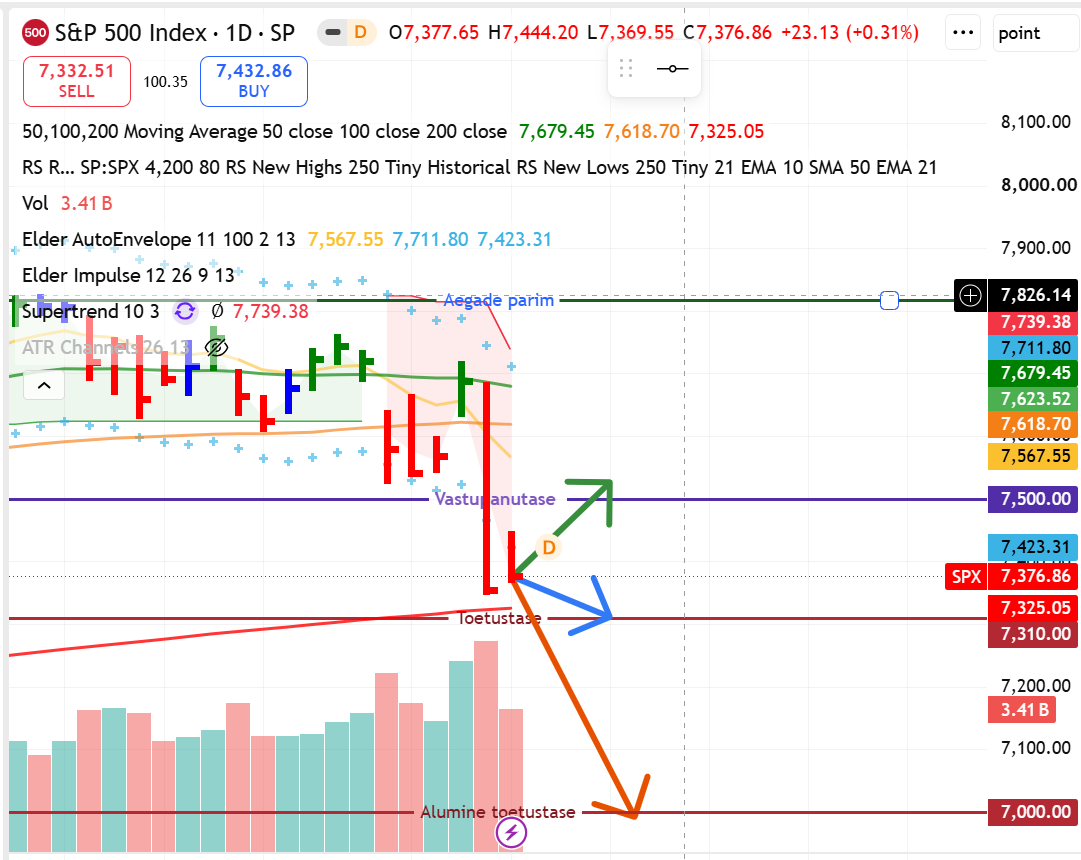
Minu hinnangul oleks esmane positiivne signaal taastumine üle 7 500–7 580. Langus alla 7 300 suurendaks riski, et korrektsioon laieneb.
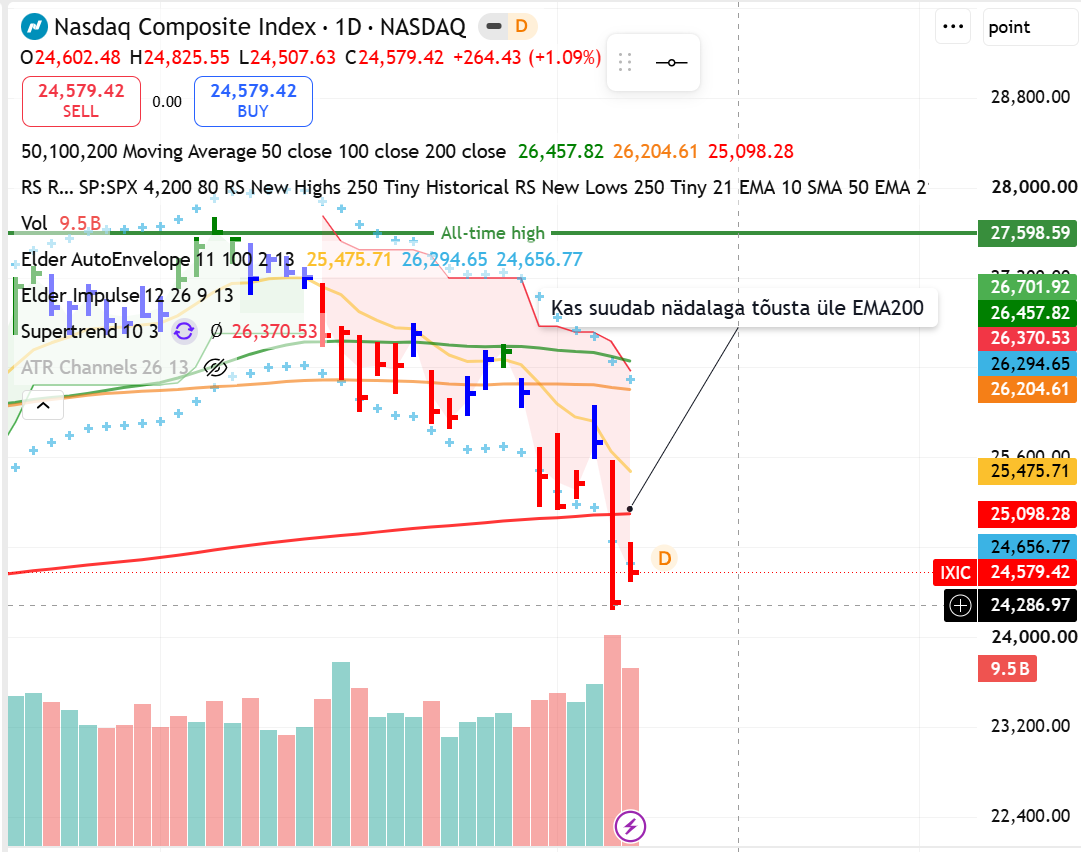
Nasdaq Composite'i puhul on 24 300 piirkond oluline, sest see oli neljapäevase müügilaine sulgemistaseme lähedal. Positiivne signaal oleks esmalt 25 400 taseme tagasivõitmine ja seejärel tõusu jätkumine üle 25 750.
Turulaius ei toetanud reedel täielikult indeksi tõusu: ühe koondandmestiku järgi tõusis 184 S&P 500 aktsiat ja langes 319. See tähendab, et tehnoloogiahiidude taastumine oli laiemast turust tugevam.
8. Järgmise nädala olulisemad sündmused
9.–13. november 2026
Päev | Sündmus | Miks oluline? |
|---|---|---|
E, 9.11 | CoreWeave'i ja teiste ettevõtete tulemused | AI-projektide finantseerimine |
T, 10.11 | USA oktoobri CPI-inflatsioon | Fedi intressiootused |
K–N | Cisco ja Applied Materialsi tulemused | Tehnoloogia- ja pooljuhtide nõudlus |
K–R | Fedi esindajate kommentaarid | Detsembri intressiotsuse ootused |
Kogu nädal | USA Kongressi AI- ja andmekeskuste poliitika | Regulatiivne risk |
Kogu nädal | Nafta, USA 10-aastane tootlus ja VIX | Riskivalmiduse muutus |
9. Minu järgmise nädala stsenaariumid
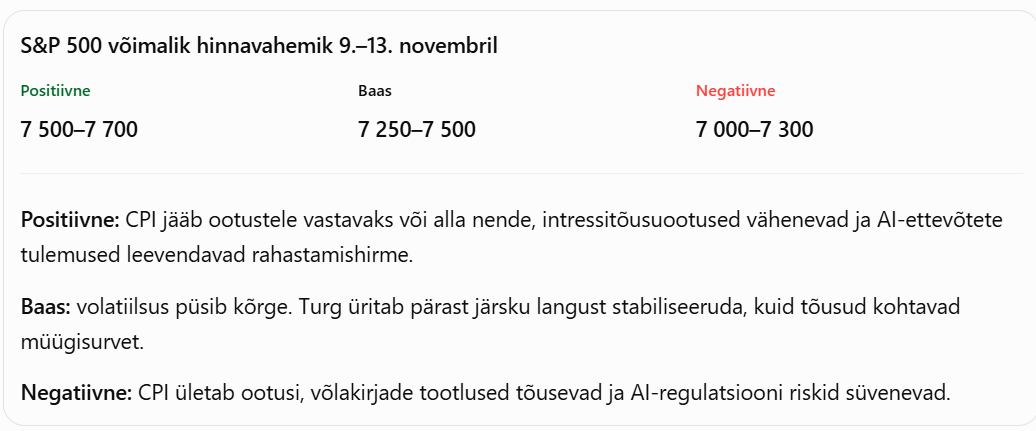
Minu baasstsenaarium on volatiilne stabiliseerumiskatse, mitte kohene naasmine rekordtasemetele. Need hinnavahemikud on tingimuslikud analüütilised stsenaariumid, mitte garanteeritud sihttasemed ega statistiliselt kalibreeritud tõenäosused.
Minu investeerimisjäreldus
Pikaajalise investori jaoks võib korrektsioon avada võimalusi kvaliteetsetes tehnoloogiaettevõtetes, kuid ma ei ostaks ainult seetõttu, et aktsia on tipust 10–20% langenud. Kontrolliksin esmalt kasumiprognoose, kapitalikulutusi, vaba rahavoogu ja võlakoormust.
Swing-kauplemisel ootaksin selgemat hinnapõhja ning eelistaksin positsioonide järkjärgulist avamist. Nasdaqil on vaja taastada vähemalt 25 400 punkti piirkond, et lühiajaline tehniline pilt paraneks.