Tehnoloogiaaktsiad surve all, Euroopa ja väikeettevõtted tugevamad
Minu hinnangul toimus lõppenud nädalal oluline muutus investorite suhtumises tehisintellekti investeeringutesse. Küsimus ei ole enam ainult selles, kui kiiresti AI-ga seotud ettevõtete käive kasvab, vaid kas investeeringud suudavad piisavalt kiiresti hakata tootma vaba rahavoogu.
Samal ajal näitas ülejäänud aktsiaturg üllatavat tugevust: USA 11 sektorist tõusis üheksa ning Euroopa peamised indeksid lõpetasid nädala plussis.
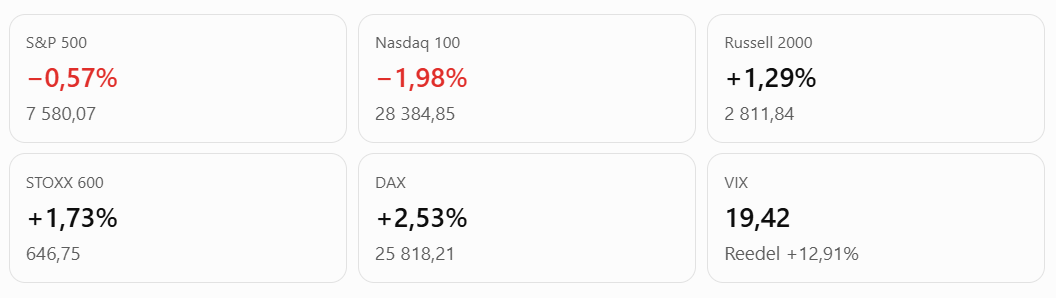
1. USA ja Euroopa indeksite nädalatulemused
USA
Indeks | 30.10 sulgemine | Nädala muutus |
|---|---|---|
S&P 500 | 7 580,07 | −0,57% |
Nasdaq 100 | 28 384,85 | −1,98% |
Nasdaq Composite | 25 437,00 | −2,00% |
Dow Jones | 51 770,31 | −0,85% |
Russell 2000 | 2 811,84 | +1,29% |
S&P 500 Equal Weight | 8 842,30 | +0,80% |
Euroopa
Indeks | 30.10 sulgemine | Nädala muutus |
|---|---|---|
STOXX Europe 600 | 646,75 | +1,73% |
DAX 40 | 25 818,21 | +2,53% |
CAC 40 | 7 969,42 | +2,40% |
FTSE 100 | 10 729,78 | +0,37% |
Euro STOXX 50 | 6 131,31 | +1,04% |
Šveitsi SMI | 14 810,66 | +2,41% |
Indeksite nädalatootlus
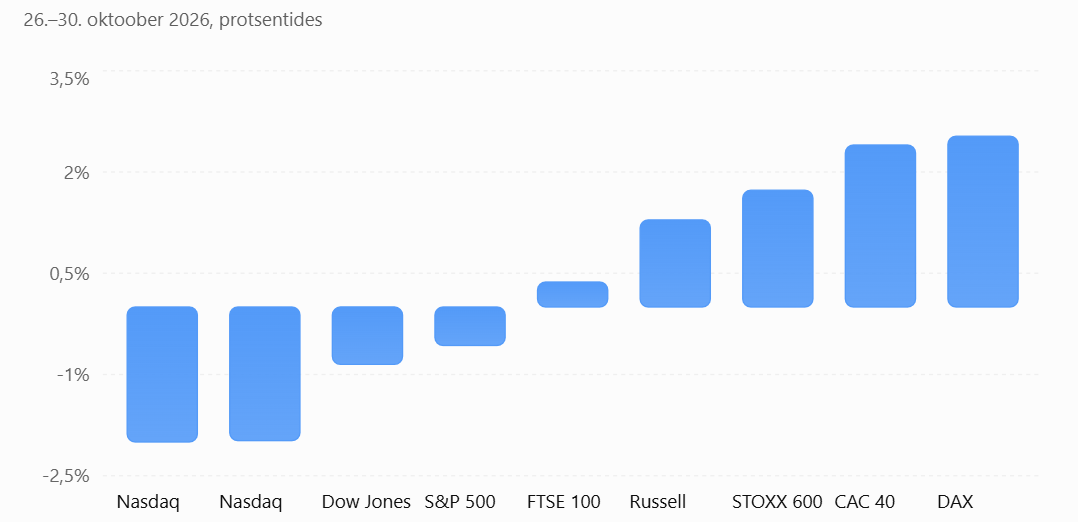
Minu jaoks on kõige olulisem, et USA võrdse kaaluga S&P 500 tõusis, samal ajal kui turukapitalisatsiooniga kaalutud indeks langes. See viitab, et langus oli koondunud peamiselt suurimatesse tehnoloogiaettevõtetesse.
2. Nädala peamised turukatalüsaatorid
AI-investeeringute rahavooprobleem
Nädala keskseks teemaks kujunes nelja suure tehnoloogiaettevõtte – Microsofti, Alphabeti, Amazoni ja Meta – kapitalikulutuste kasv.
Financial Timesi andmetel suurenes nende ettevõtete kvartaalne kapitalikulutuste maht ligikaudu 207 miljardi dollarini, võrreldes 113 miljardi dollariga aasta varem.
Minu hinnangul on turu senine lähenemine muutumas. Varem premeeriti ettevõtteid AI-võimsuse kiire suurendamise eest. Nüüd soovivad investorid näha, millise tootlusega see kapital tööle hakkab.
See ei tähenda, et AI nõudlus oleks lõppenud. Microsofti Azure'i ja Amazoni AWS-i tulemused näitavad vastupidist. Probleem on selles, et kapitalikulutused võivad kasvada veel kiiremini kui nende investeeringutega seotud rahavood.
Föderaalreservi otsus
28. oktoobril jättis Federal Reserve intressivahemiku 3,75–4,00% tasemele. Otsus tehti häältega 10–2; kaks liiget eelistasid 25 baaspunkti suurust tõusu.
Fed kirjeldas majandusaktiivsust tugevana, kuid inflatsiooni jätkuvalt liiga kõrgena.
Federal Reserve issues FOMC statement
Minu tõlgendus: intresside kiire langetamise lootusele ei ole praegu tugevat makromajanduslikku alust.
Geopoliitika ja nafta
Lähis-Ida konflikt, Hormuzi väina laevaliikluse riskid ning rünnakud energiataristule hoiavad naftahinna kõrgel. Reutersi küsitletud analüütikud rõhutasid ka madalaid varusid ja kütuseturgude pingelist olukorda.
Kõrge energiahind on korraga nii inflatsioonirisk kui ka ettevõtete marginaalirisk, eriti Euroopa tööstusele.
3. Sektorite ja investeerimisstiilide võrdlus
USA sektori ETF | Nädala tootlus |
|---|---|
Tervishoid XLV | +3,12% |
Materjalid XLB | +2,79% |
Kommunaalteenused XLU | +2,04% |
Tsüklilised tarbekaubad XLY | +2,02% |
Tööstus XLI | +1,69% |
Kinnisvara XLRE | +1,41% |
Esmatarbekaubad XLP | +1,31% |
Finantssektor XLF | +1,09% |
Energia XLE | +1,00% |
Infotehnoloogia XLK | −2,03% |
Kommunikatsiooniteenused XLC | −5,32% |
ETF-ide hinnamuutused, mitte ametlike GICS-sektoriindeksite tootlused.
October 26–30, 2026
Eriti tugev oli biotehnoloogia: XBI tõusis 4,31% ja IBB 4,75%. Seevastu tarkvarasektori IGV langes 5,70%.
Minu hinnangul on praegu tegemist pigem kasvuaktsiate valuatsioonide ümberhindamisega kui üldise kapitali lahkumisega aktsiaturult. Väiksema turukapitalisatsiooniga ettevõtete ja tervishoiusektori tugevus toetab seda järeldust.
4. Olulisemad ettevõtete kvartalitulemused
Microsoft – tugev kasv ja positiivne rahavoog
Kvartalikäive oli 92,3 miljardit dollarit (+19%), Azure'i käive kasvas 48% ning vaba rahavoog ulatus Reutersi järgi 18,6 miljardi dollarini. Tegevjuht Satya Nadella rõhutas AI kasutuselevõttu ettevõtetes ja reaalset majanduslikku väärtust. Minu hinnangul on Microsofti rahavoogude kvaliteet praegu AI-sektori üks tugevamaid.
Alphabet – pilveteenuste kasv, kuid negatiivne rahavoog
Käive suurenes 25%, 127,6 miljardi dollarini, ja Google Cloud kasvas 103%. Samas ulatus kvartali kapitalikulutuste maht ligikaudu 51,4 miljardi dollarini ning vaba rahavoog oli umbes −9,1 miljardit dollarit. Aktsia langes neljapäeval üle 12%. Minu jaoks on peamine küsimus, kas otsinguäri rahateenimisvõime säilib AI-põhise otsingu levimisel.
Amazon – tugev AWS, suur kapitalivajadus
Kvartalikäive oli 201,9 miljardit dollarit (+12%) ning AWS-i käive kasvas 39%, 46 miljardi dollarini. Ärikasum oli 28,1 miljardit dollarit. Viimase 12 kuu vaba rahavoog oli aga −42,4 miljardit dollarit, võrreldes +14,8 miljardiga aasta varem. Minu hinnangul on siin oluline erinevus tugeva äritegevuse ja nõrgenenud kapitalijärgse rahavoo vahel.
Intel – nõrk tulevikuprognoos
Kolmanda kvartali käive kasvas 21%, 16,5 miljardi dollarini, kuid neljanda kvartali käibeprognoos 15–16 miljardit dollarit valmistas turule pettumuse. Aktsia kukkus reedel ligikaudu 28,6%. Tegevjuht Lip-Bu Tan tõi esile tootmisvõimsuse ja protsessitehnoloogia arengud, kuid PC-sektori nõrkus ja investeeringuvajadus jäävad riskideks.
Euroopa ettevõtted
Euroopas olid tulemused märksa mitmekesisemad. Sanofi tõusis reedel 4,71% pärast oodatust paremaid tulemusi ja prognoosi tõstmist. Universal Music Group tõusis 7,89% tänu tugevamale voogedastustellimuste kasvule. BP-d toetasid paremad kasuminumbrid, kuid pooljuhtidega seotud Euroopa ettevõtted sattusid USA tehnoloogiamüügi mõju alla.
Minu hinnangul tasub Euroopa puhul eristada kasumlikke tervishoiu- ja tööstusettevõtteid nõrgema nõudluse või suurema kapitalivajadusega ettevõtetest.
5. Makromajandus ja keskpangad
Näitaja | Viimane avaldatud tulemus |
|---|---|
USA III kvartali SKP kasv, annualiseeritud | +3,4% |
USA septembri PCE-inflatsioon | 3,6% |
USA alusinflatsioon PCE | 3,1% |
USA Fedi intressivahemik | 3,75–4,00% |
Euroala III kvartali SKP kasv, kvartaliga | +0,4% |
Euroala SKP kasv, aastaga | +1,3% |
Euroala septembri inflatsioon | 3,8% |
Euroala töötuse määr | 6,5% |
EKP hoiuseintress | 2,50% |
USA majandus kasvab endiselt tugevalt. Samas oli septembri reaalne tarbimiskulutuste kasv praktiliselt null ning kasutatav reaaltulu vähenes kuuga 0,3%. See on oluline hoiatus, et nominaalse kulutamise kasv võib varjata tarbija ostujõu nõrgenemist.
Euroopa Keskpank jättis 29. oktoobril intressid muutmata. EKP ametlik hinnang oli, et energiahindade tõus suurendab inflatsiooniriski ja vähendab majanduskasvu väljavaadet. ecb.europa.eu
Minu hinnangul on Euroopa makromajanduslik olukord USA omast keerulisem: majanduskasv on aeglasem, kuid inflatsioon on samuti kõrge.
6. Võlakirjad, valuutad ja toorained
Instrument | 30.10 tase | Nädala muutus |
|---|---|---|
USA 2-aastane võlakiri | 4,56% | −13 bp |
USA 10-aastane võlakiri | 4,94% | −6 bp |
USA 30-aastane võlakiri | 5,31% | −2 bp |
Saksamaa 10-aastane | 3,34% | +1 bp |
Prantsusmaa 10-aastane | 4,93% | −12 bp |
Prantsusmaa–Saksamaa intressivahe | 159 bp | −13 bp |
EUR/USD | 1,1172 | −0,19% |
USD/EUR | 0,8951 | +0,19% |
Brent, detsembrifutuur | 117,64 USD | +0,79% |
WTI, detsembrifutuur | 104,12 USD | +0,82% |
Kuld, spot | ligikaudu 3 881 USD/unts | Reedel −3,5% |
VIX | 19,42 | Nädalaga peaaegu muutumatu |
USA võlakirjade puhul on kasutatud Treasury ametlikke päevaseid tootlusi, EUR/USD puhul EKP viitekurssi. Toornafta hinnad sõltuvad futuurilepingust.
Minu jaoks on kõige huvitavam USA võlakirjade tootluste langus ajal, mil inflatsioon püsib kõrge. See viitab sellele, et investorid otsivad tehnoloogiaaktsiate asemel turvalisemaid varasid.
Prantsusmaa ja Saksamaa 10-aastaste võlakirjade tootlusvahe vähenes küll 159 baaspunktini, kuid on endiselt ajalooliselt kõrge. Seetõttu jälgiksin Euroopa pangandussektori puhul jätkuvalt riigivõlakirjade riskipreemiaid.
7. Tehniline analüüs
SMA 50 ja SMA 200 tähistavad vastavalt 50 ja 200 kauplemispäeva lihtsaid liikuvaid keskmisi. RSI on 14 päeva suhtelise tugevuse indeks. Tugi- ja vastupanutsoonid on minu analüütilised hinnangud.
USA indeksid
Indeks | RSI(14) | SMA 50 | SMA 200 | Minu hinnang |
|---|---|---|---|---|
S&P 500 | 40,1 | 7 697 | 7 310 | Lühiajaliselt nõrk |
Nasdaq 100 | 34,9 | 29 796 | 27 927 | Ülemüüdud piirkonna lähedal |
Nasdaq Composite | 34,7 | 26 574 | 25 056 | Nõrk |
Dow Jones | 45,2 | 52 211 | 50 605 | Neutraalne–nõrk |
Russell 2000 | 49,6 | 2 860 | 2 805 | Neutraalne |
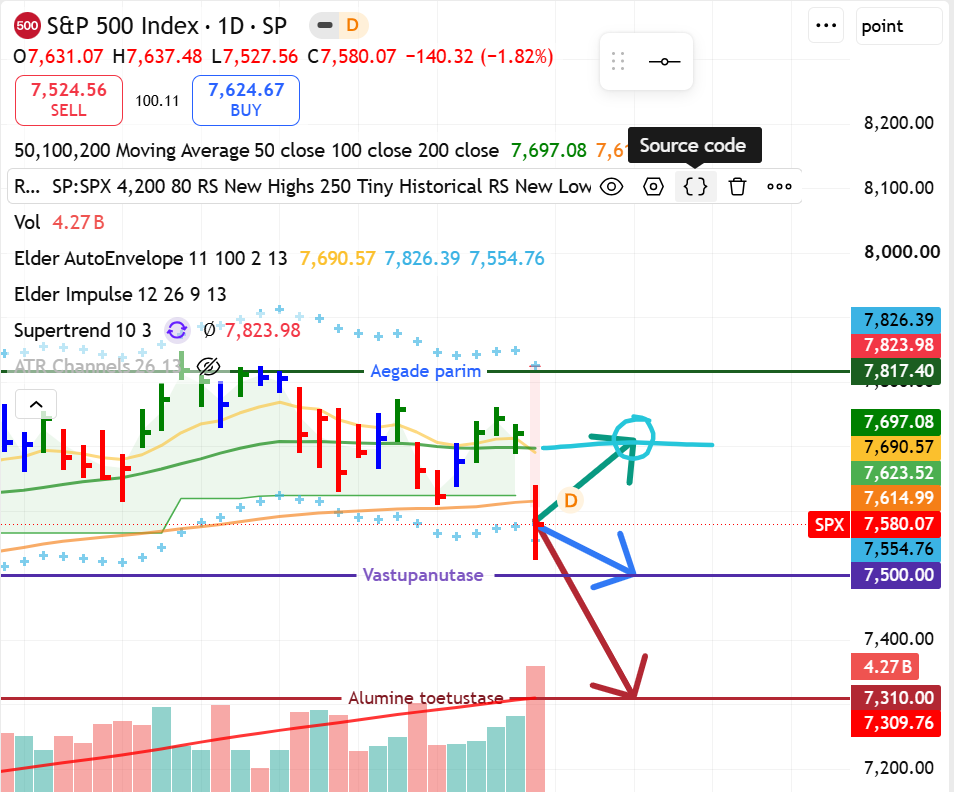
Minu lähimad toed on 7 500 ja 7 310; vastupanutsoonid 7 697–7 730 ning 7 820. Esimene usutav positiivne signaal oleks 50 päeva keskmise tagasivõitmine.
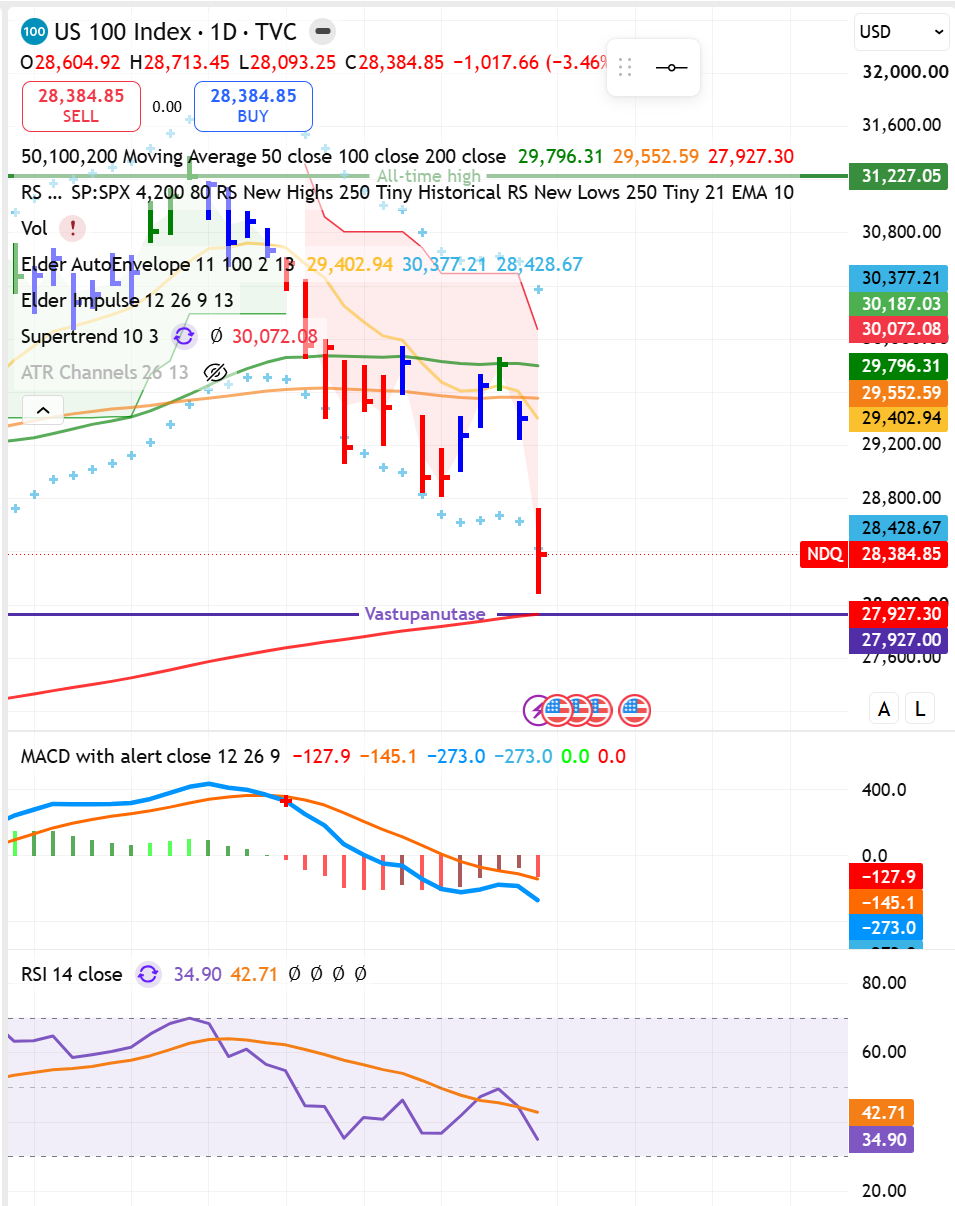
Nasdaq 100 puhul jälgin 28 000–27 927 tugipiirkonda ning 28 950 ja 29 796 vastupanutasemeid. RSI 34,9 võimaldab tehnilist taastumist, kuid ei kinnita veel languse lõppu.
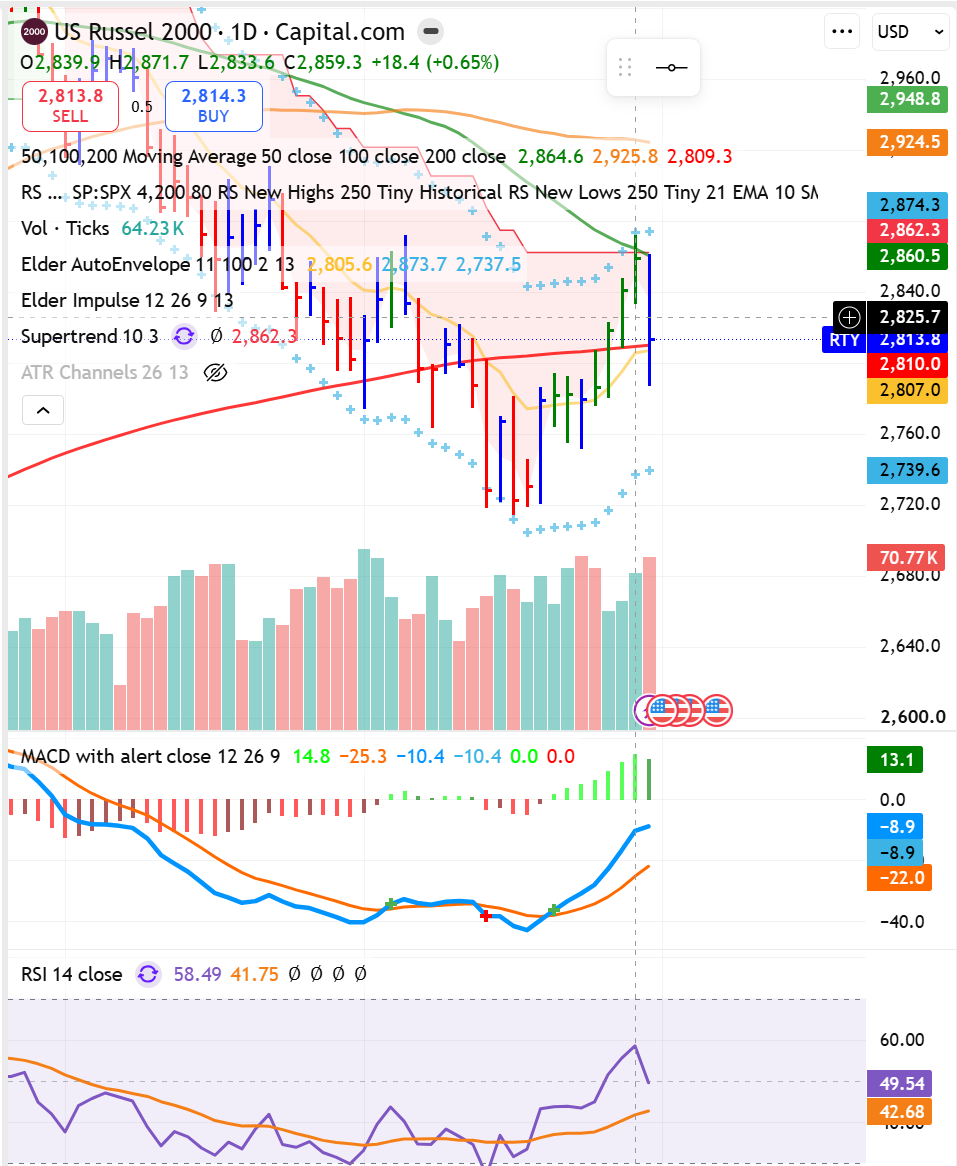
Russell 2000 on 200 päeva keskmise lähedal. Kui indeks püsib üle 2 805 ja taastub üle 2 860, oleks see positiivne märk turu laiemale riskivalmidusele.
Euroopa indeksid
Indeks | RSI(14) | SMA 50 | SMA 200 | Lähim tugi / vastupanu |
|---|---|---|---|---|
STOXX 600 | 57,0 | 641 | 628 | 641 / 650 |
DAX | 56,4 | 25 579 | 24 894 | 25 580 / 26 000 |
CAC 40 | 52,6 | 8 057 | 8 203 | 7 860 / 8 057 |
FTSE 100 | 50,3 | 10 718 | 10 668 | 10 668 / 10 780 |
Euro STOXX 50 | 44,7 | 6 268 | 6 109 | 6 109 / 6 268 |
StocksXray+4
Minu hinnangul on Euroopa tehniline pilt USA omast tugevam, eriti Saksamaa DAX-il. CAC 40 jääb siiski alla oma 50 ja 200 päeva keskmise ning vajab tõusu üle 8 057 punkti, et tehniline olukord selgelt paraneks.
8. Turulaius, sentiment ja positsioneeritus
Reedese sulgemise seisuga paiknes 59,2% S&P 500 ettevõtetest üle 50 päeva ja 56,5% üle 200 päeva liikuva keskmise. Reedel oli 226 tõusvat ja 277 langevat aktsiat.
Dean Financials
CFTC 27. oktoobri positsioonide järgi olid Nasdaq 100 E-mini futuuride suured spekulandid netopikas positsioonis 48 839 lepinguga, mida oli 1 887 võrra vähem kui eelmisel nädalal. Need andmed eelnevad reedesel järsule müügilainele.
FuturesBench
Minu tõlgendus: positsioonide vähendamine tehnoloogiasektoris võib jätkuda, kuid VIX-i 19,42 tase ei näita veel ulatuslikku süsteemset paanikat.
9. Järgmise nädala kalender: 2.–6. november
Kuupäev | Sündmus | Minu hinnanguline mõju |
|---|---|---|
E 2.11 | USA ISM töötlev tööstus; Apple ja Palantir tulemused | Kõrge |
T 3.11 | USA vahevalimised; JOLTS; AMD tulemused | Väga kõrge |
K 4.11 | Euroala oktoobri inflatsioon; ADP; USA ISM teenused; Uberi tulemused | Väga kõrge |
N 5.11 | Inglise Panga intressiotsus ja prognoosid; USA tootlikkus | Kõrge |
R 6.11 | USA oktoobri tööturuaruanne | Väga kõrge |
Tööturuaruande puhul on TD Economicsi kalendris konsensusprognoosiks 65 000 uut töökohta ja 4,2% töötuse määr. Need on ootused, mitte avaldatud tulemused.
10. Minu ühe nädala stsenaariumid
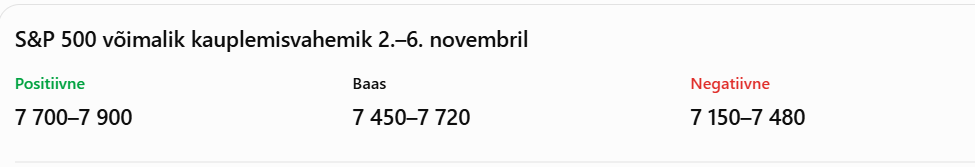
Positiivne stsenaarium: Apple'i, AMD ja Palantiri tulemused taastavad usaldust tehnoloogiasektori vastu, tööturuandmed ei tekita uusi intressitõusuootusi ning nafta stabiliseerub. S&P 500 taastub üle 7 697 punkti.
Baasstsenaarium: tugev majandus ja inflatsioonirisk tasakaalustavad teineteist. Turg liigub volatiilselt külgsuunas, Euroopa näitab USA tehnoloogia suhtes paremat tootlust.
Negatiivne stsenaarium: ettevõtete rahavooprognoosid halvenevad, tööturuandmed tugevdavad intressitõusu ootust või nafta tõuseb üle 120–125 dollari. Nasdaq 100 kaotab 200 päeva keskmise.
Need on minu tingimuslikud hinnangud, mitte statistiliselt kalibreeritud tõenäosused.
Minu investeerimisjäreldus
Ma ei tõlgendaks praegust olukorda veel üldise karuturu algusena. Kuid tehnoloogiasektori lühiajaline trend on nõrk ja suurte kapitalikulutustega ettevõtete valuatsioonirisk on kasvanud.
Pikaajalise investori jaoks otsiksin eelkõige ettevõtteid, millel on tugev konkurentsieelis, kontrollitav võlakoormus ja positiivne vaba rahavoog.
Swing-tehingutes ootaksin Nasdaq 100 puhul kas kinnitatud pöördumist 200 päeva keskmise lähedalt või taastumist üle 50 päeva keskmise.
Minu järgmise nädala kõige olulisem jälgitav tase on Nasdaq 100 27 927 punkti. Selle püsimine või murdumine aitab hinnata, kas korrektsioon on veel lühiajaline või hakkab mõjutama pikemat trendi.